「今月こそ余ったら貯金しよう」と思っていても、給料日前には口座の残高がほとんど残っていません。何に使ったのかはっきりしないまま、また次の給料日を迎えます。
でも、それは意志が弱いからとは限りません。「使ったあとに残った分を貯める」という順番そのものが、貯金を後回しにしやすい形になっています。順番を入れ替えて、給料が入った時点で貯める分を先に分けておけば、残ったお金の中でやりくりするだけで済むようになります。
しかも、その「先に分ける」作業は、一度設定すれば自動で続けられます。
※この記事は、2026年10月時点の公的な調査と、銀行・厚生労働省の公式の案内をもとにしています。銀行のサービスの内容や条件は変わることがあるため、申し込む前に、利用する銀行の案内で確かめてください。
先取り貯金とは?「余ったら貯める」との違い
貯金が残らないのは、貯める順番のせいかもしれません。先取り貯金と「余ったら貯める」では、使うと貯めるの順番が逆になります。
給料が入ったら、先に貯める分を分ける
先取り貯金は、給料が入ったらすぐに、貯める分を別の口座などに移しておくやり方です。生活費は、残ったお金の中でやりくりします。
| 余ったら貯める | 先取り貯金 | |
|---|---|---|
| 順番 | 使う → 残りを貯める | 貯める → 残りで使う |
| 毎月の貯金 | 月によって変わる。残らない月もある | 決めた額を、毎月先に分けられる |
| やりくりの目安 | 口座の残高全部が「使えるお金」に見える | 使える額が最初から決まっている |
「余ったら貯める」が続きにくい理由
金融経済教育推進機構(J-FLEC)の講義資料では、「お金に余裕ができたとき」に貯めるのは案外難しく、先に差し引くことがポイントだと説明しています。そのうえで、無理のない範囲で給与天引きや口座引き落としを使い、貯める仕組みをつくることをすすめています。
給与が入る口座に全部のお金が入ったままだと、残高が多く見えるぶん、つい使う額も増えがちです。先に分けてしまえば、使える額がはっきりするので、月の後半に慌てることも減らしやすくなります。
先取り貯金はいくらにする?金額の決め方
いくら先取りするかで迷ったら、手がかりは調査の平均より、自分の手取りと支出のほうにあります。貯める目的が決まると、目指す額も見えてきます。
「手取りの何割」に決まった正解はない
先取り貯金の額について、「手取りの2割が理想」のような数字を目にすることがあります。ただ、公的な機関が「何割にするべき」と決めた基準は、調べた範囲では見つかりませんでした。
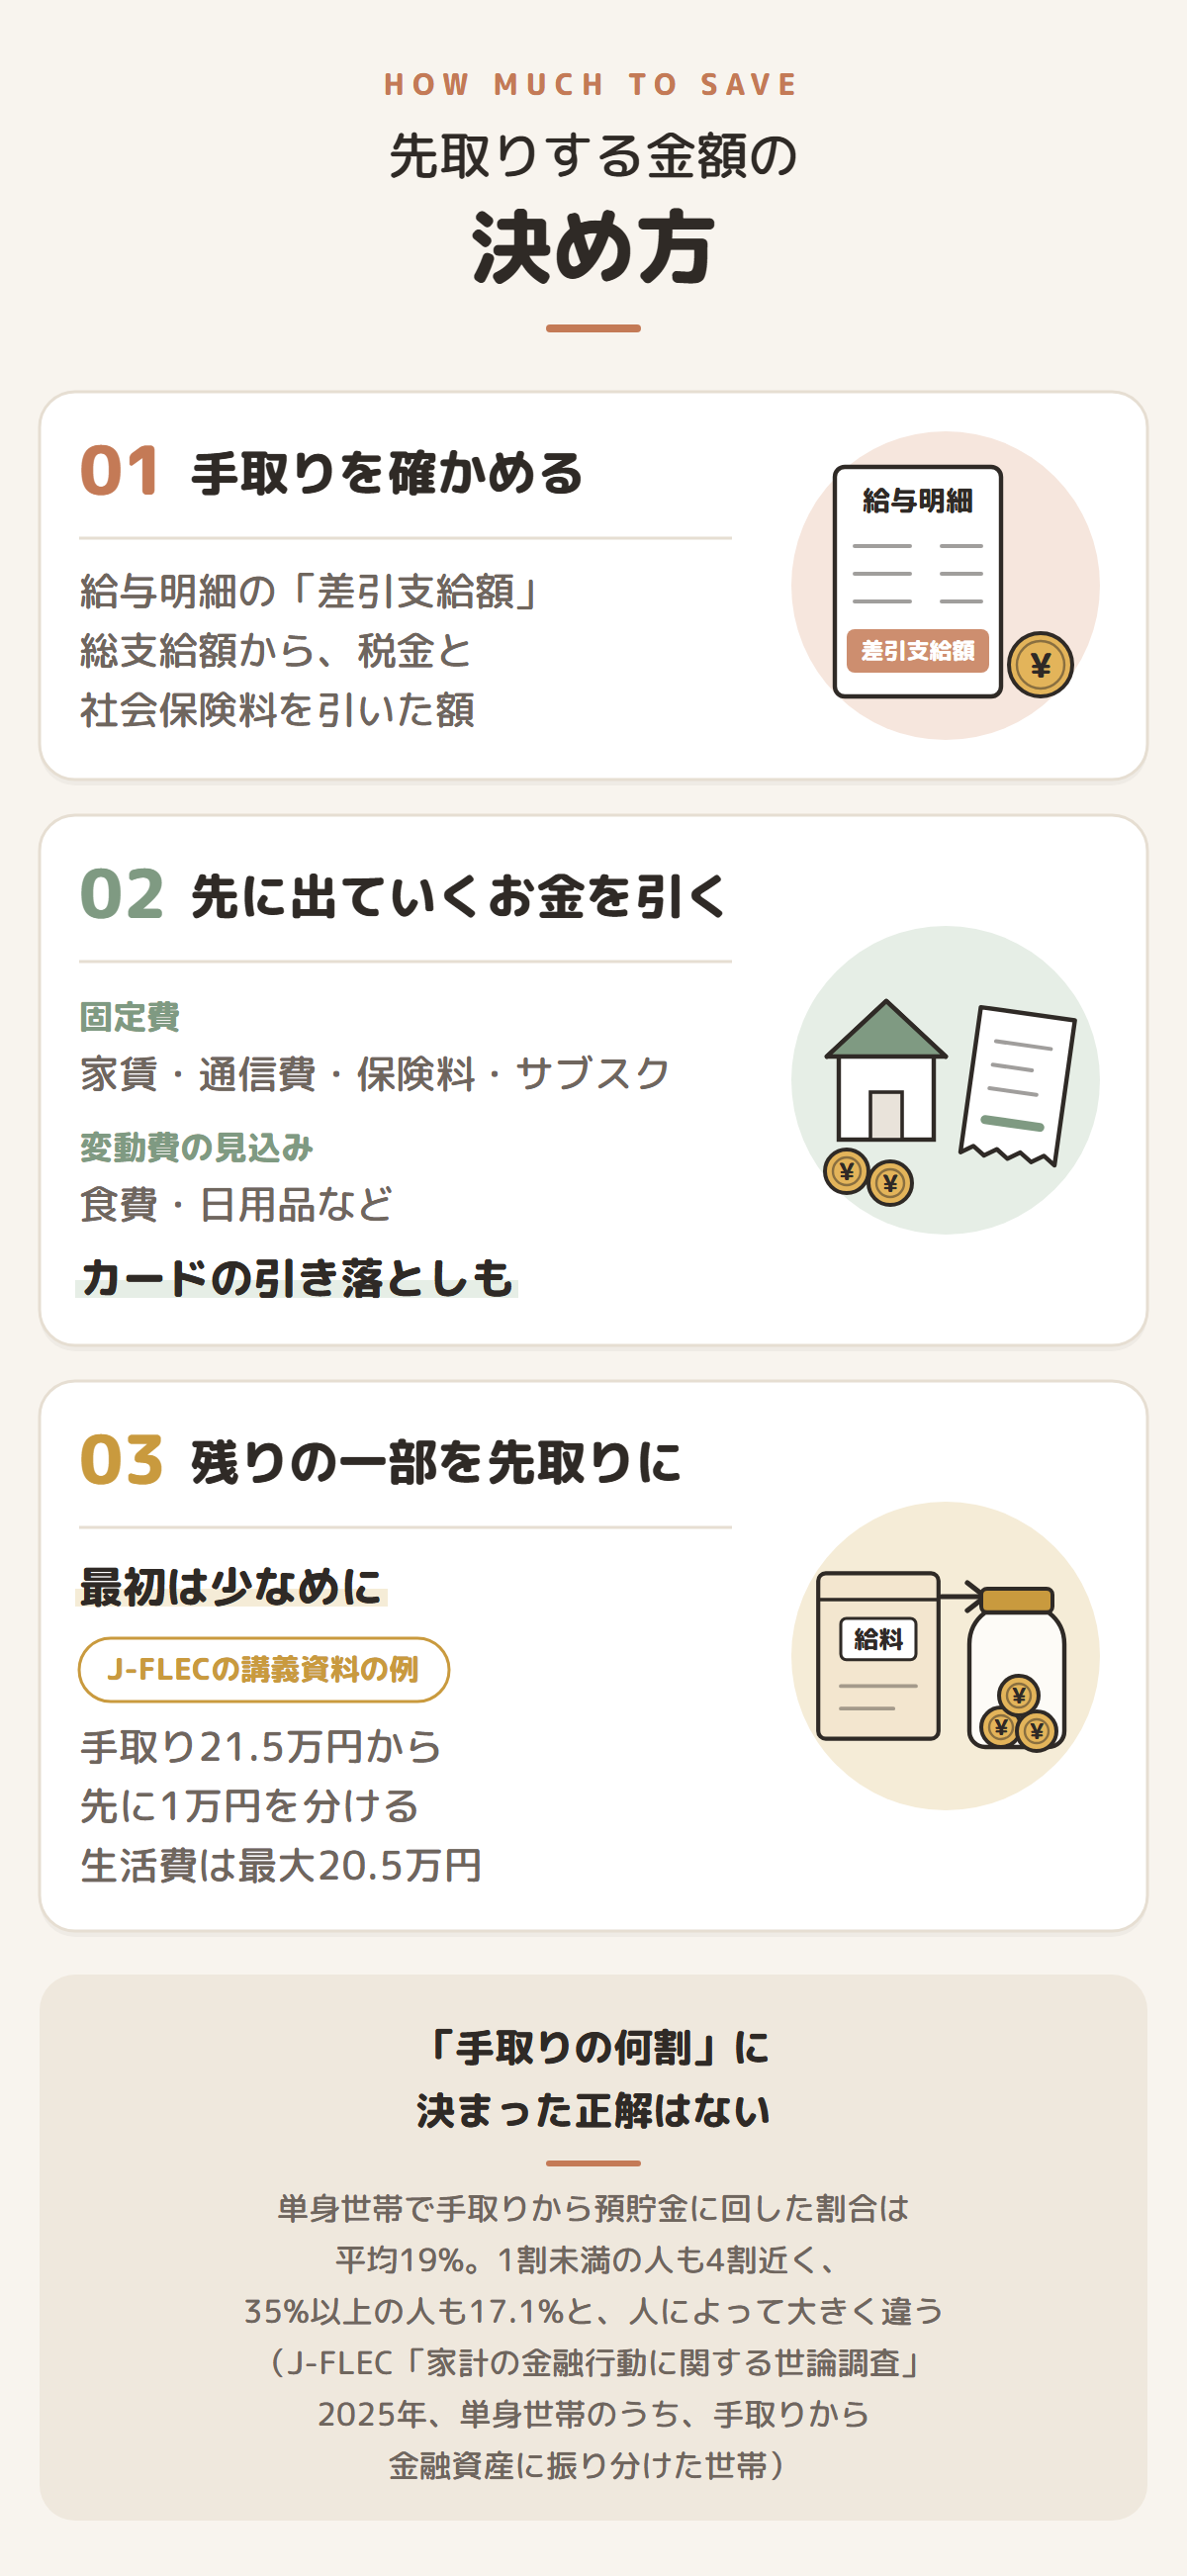
参考になるのが、J-FLECの「家計の金融行動に関する世論調査」です。2025年の単身世帯の調査(20歳以上80歳未満の一人暮らしの人、2,500世帯)では、過去1年に手取りの収入から貯蓄や投資に回した人に、預貯金に回した割合を聞いています。
- 平均は、手取りの19%
- 1割未満(0%を含む)の人が、合わせて4割近く
- 35%以上の人も、17.1%
平均は2割ほどですが、人によって大きく違うことが分かります。家賃や収入、家族の状況が違えば、無理なく貯められる額も変わります。平均の数字に合わせるより、自分の手取りと支出から決めたほうが続けやすくなります。
手取りと支出から、無理のない額を出す
金額は、次の3つの手順で出します。
- 手取りを確かめる: 給与明細の「差引支給額」が手取りです。総支給額から、税金(所得税・住民税)と社会保険料を引いた額です
- 先に出ていくお金を引く: 家賃・通信費・保険料・サブスクなどの固定費と、食費・日用品などの変動費の見込みを引きます。クレジットカードの引き落としも忘れずに入れます
- 残りの一部を先取りにする: 残った額を全部貯めるのではなく、一部から始めます
J-FLECの講義資料では、手取り21.5万円の人が、給与天引きや口座引き落としで先に1万円を差し引き、生活費は最大20.5万円でやりくりする、という例が紹介されています。1万円は手取りの5%ほどです。最初は少なめの額で始め、続けられると分かってから増やしていくほうが、途中で引き出すことになりにくくなります。
ボーナスがある人は、毎月の額とは別に、ボーナスの月だけ多めに先取りする方法もあります。毎月の額を小さくしておけば、ボーナスが減った年にも困りにくくなります。
最初の目標は「急な出費に備えるお金」
何のために貯めるのかが決まっていると、続けやすくなります。最初の目標としておすすめなのが、病気やけが、急な引っ越しや家電の故障など、急な出費に備えるお金です。
金融庁の「基礎から学べる金融ガイド」では、リストラ・事故・災害・病気などに備える「緊急資金」の目安を、3か月〜1年分ほどとしています。毎月の生活費の何か月分と考えると、自分に必要な額が見えてきます。たとえば、生活費が月15万円の人なら、3か月分で45万円です。
一度に貯める必要はありません。毎月1万円の先取りでも、1年で12万円になります。緊急時のお金がたまってきたら、旅行や家電の買い替えなど、近いうちに使う予定のお金を次の目標にすると、貯金の使い道もはっきりします。
ここで扱うのは、預金で貯める方法です。NISAやiDeCo、投資信託などの投資は取り上げません。
参考までに、同じ調査の単身世帯で、金融資産(日常の出し入れに使う預貯金は除き、将来に備えて蓄えている分。株式や保険なども含む)の中央値は、20歳代で37万円、30歳代で100万円でした。金融資産を持っていないと答えた人は、20歳代で33.2%、30歳代で32.3%います。周りと比べて焦る必要はなく、自分の目標に向けて少しずつ積み上げていけば十分です。
先取り貯金の口座の分け方
先取りしたお金を使わずに残せるかは、口座の分け方で変わります。使う口座と貯める口座の役割を決め、貯める側には手を付けにくくしておくのが基本です。
「使う口座」と「貯める口座」の2つに分ける
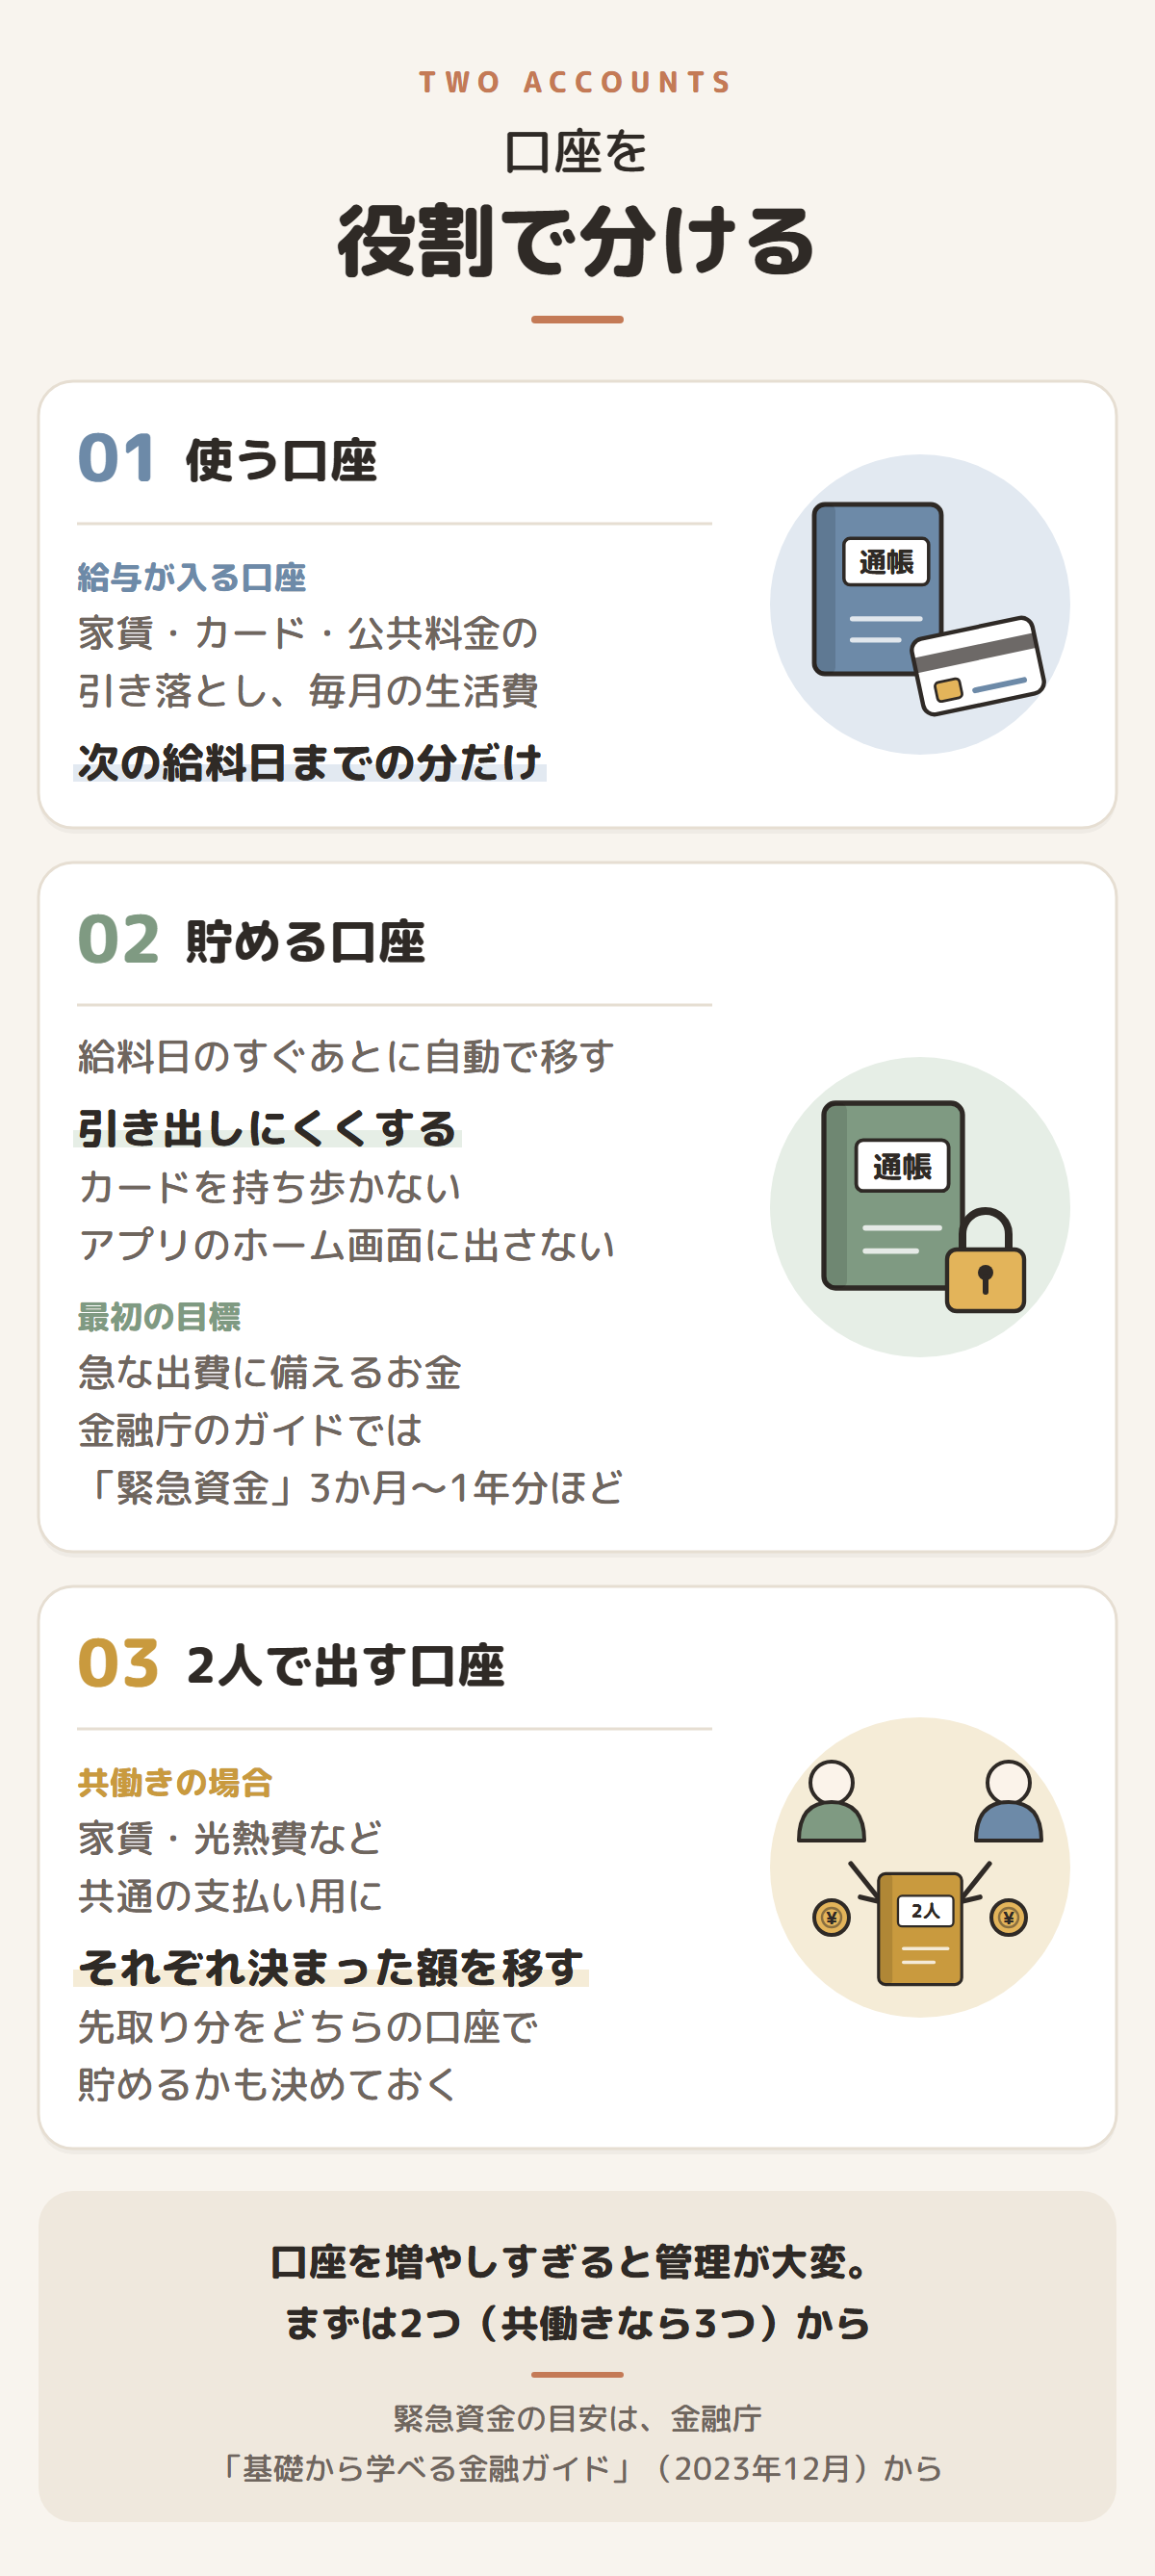
先取り貯金は、口座を役割で分けると管理しやすくなります。最初は2つあれば足ります。
- 使う口座: 給与が入る口座です。家賃・カード・公共料金の引き落としと、毎月の生活費に使います。給料日から次の給料日までのお金だけを入れておきます
- 貯める口座: 給料日のすぐあとに、決めた額を移す口座です。ふだんの支払いには使いません
貯める口座は、別の銀行にする方法と、同じ銀行の中で分ける方法があります。銀行によっては、1つの名義の中に、目的ごとに分けて管理できる口座(目的別口座など)を作れることもあります。
貯める口座は、引き出しにくくしておく
貯める口座のお金がすぐに引き出せる状態だと、足りなくなったときに、つい手が伸びがちです。次のような工夫で、手を付けにくくしておきます。
- 貯める口座のキャッシュカードを、財布に入れて持ち歩かない
- 銀行のアプリで、貯める口座の残高をホーム画面に出さない
- ネットショッピングやキャッシュレス決済の引き落とし先に、貯める口座を登録しない
通帳やカードを口座ごとに分けてしまっておくと、どの口座が何のためのものか、家族とも共有しやすくなります。
口座ごとの通帳とカードは、SORASIONの家計管理ケースにまとめられます。横14.0cm×縦23.5cmのナイロン製で、取り外せるクリアファイル(リフィル)が6枚付いています。右側にはカード入れが5枚分あり、通帳ケースとしても使えます。リフィルを6枚とも入れるとふくらんでファスナーが閉めにくくなることがあるので、リフィルのジッパーの位置を上下互い違いにしておくとよいです。
共働きの場合は「2人で出す口座」も考える
共働きの家庭では、家賃や光熱費などの共通の支払いを、どちらの口座から払うかで迷うことがあります。2人で出す口座を1つ作り、それぞれが毎月決まった額を移す形にすると、共通の支払いと、個人のお金の境目が分かりやすくなります。
このとき、先取り貯金を「2人で出す口座の中で貯める」のか、「それぞれが自分の口座で貯める」のかも、決めておきましょう。どちらがよいかは、家庭によって違います。大切なのは、2人とも、毎月いくら貯まっているかを把握できる形にしておくことです。
口座を増やしすぎると、残高の確認や引き落とし先の管理が大変になります。最初は2つ(共働きなら3つ)までにとどめておくのが無難です。
先取り貯金を自動にする4つの方法
給料日のたびに、自分でお金を移すのは手間がかかり、忘れることもあります。一度設定すれば自動で分けてくれる仕組みを使うと、続けやすくなります。主な方法は、次の4つです。サービスの名前や条件は、銀行によって違います。
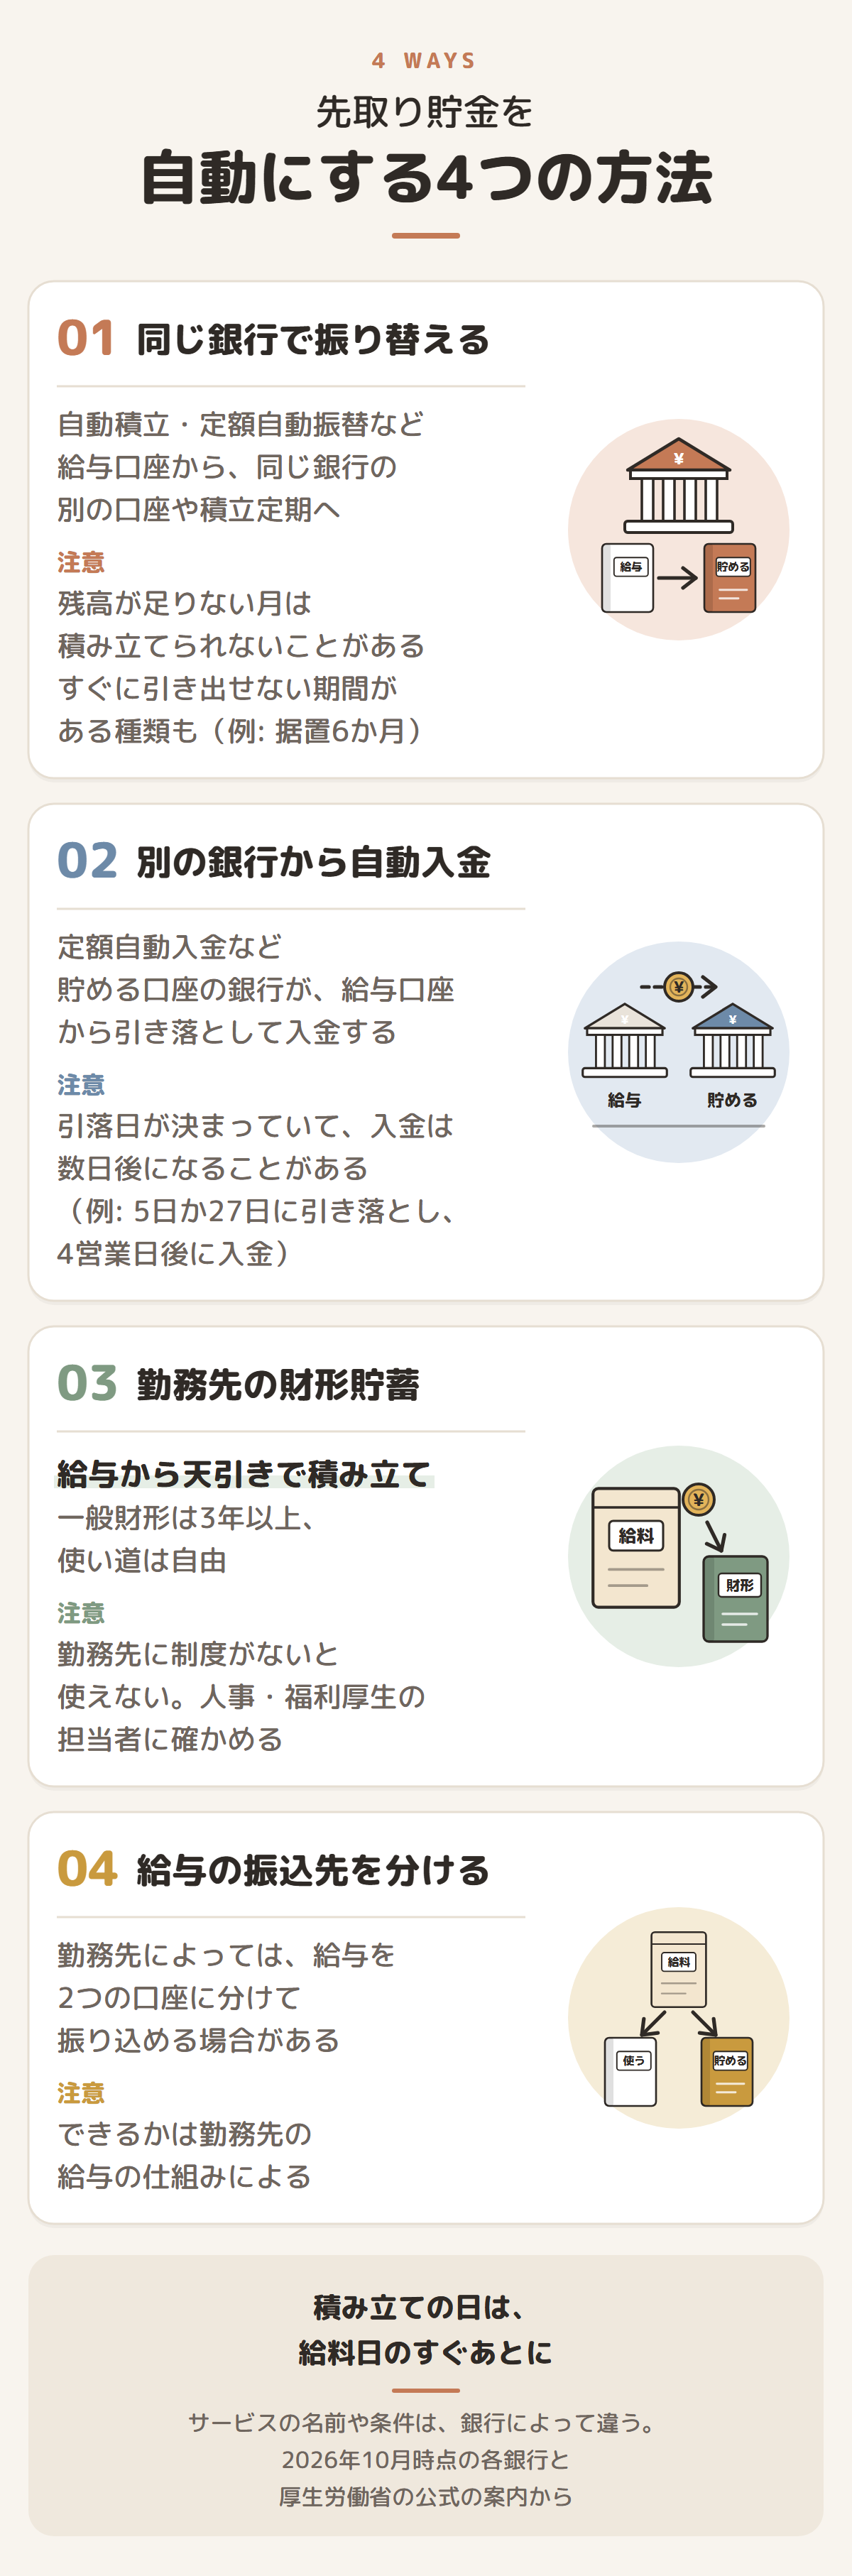
1. 同じ銀行の中で、自動で振り替える
給与が入る口座から、同じ銀行の積立定期預金や、別の口座へ、毎月決まった日に決まった額を自動で移す方法です。「自動積立定期預金」「定額自動振替」など、銀行によって名前が違います。
あるネット銀行の案内では、給料日が25日の人が「毎月26日に2万円を積み立てる」と設定しておけば、使ってしまう前に先取り貯金ができる、という例を出しています。
気をつけたい点が2つあります。
- 残高が足りない月は、積み立てられないことがある: ある銀行の自動積立の商品説明書では、残高が不足した月は積み立てを行わず、1年間続けて積み立てられないと、それ以降の積み立てをやめるとしています
- すぐに引き出せない期間がある種類もある: 同じ説明書では、預け入れから6か月は払い戻しができない期間(据置期間)があるとしています。急な出費に備えるお金は、いつでも引き出せる形で持っておくと安心です
2. 別の銀行から、自動で入金する
こちらは、貯める口座を、給与が入る銀行とは別の銀行に作るやり方です。貯める側の銀行のサービスを使い、給与口座から自動で引き落として入金します。「定額自動入金」などの名前で、手数料をかけずに使える銀行もあります。
この方法では、日付に注意が必要です。あるネット銀行の場合、他の銀行の口座から引き落とす日は毎月5日か27日のどちらかで、入金は原則その4営業日後です。給料日と引落日が離れていると、その間に使ってしまったり、引き落としの時点で残高が足りなかったりすることがあります。給料日のすぐあとに引き落とせる日を選べるか、申し込む前に確かめておきましょう。
3. 勤務先の財形貯蓄を使う
会社員なら、勤務先の「財形貯蓄」を使える場合があります。厚生労働省によると、財形貯蓄は、給与からの天引きで、事業主を通じて積み立てていく貯蓄です。給与が口座に入る前に引かれるので、自分で移す手間がありません。
| 種類 | 対象 | 主な決まり |
|---|---|---|
| 一般財形貯蓄 | 年齢制限なし | 3年以上、定期的に積み立てる。使い道は自由 |
| 財形年金貯蓄 | 55歳未満 | 5年以上積み立て、60歳以降に年金として受け取る |
| 財形住宅貯蓄 | 55歳未満 | 5年以上積み立て、住宅の取得やリフォームに使う |
財形年金貯蓄と財形住宅貯蓄には、合わせて元利合計550万円までの利子などが非課税になる仕組みがあります。厚生労働省は、月々1,000円から積み立てられることも挙げています。
ただし、財形貯蓄は、勤務先に制度がないと使えません。使えるかどうか、毎月いくらから、いつ引き出せるかは、職場の人事や福利厚生の担当者に確かめてください。雇用形態による限定はないとされていますが、財形年金貯蓄と財形住宅貯蓄には、勤務先に「扶養控除等申告書」を出していることなどの条件があります。
4. 給与の振込先を分けられるか確かめる
勤務先によっては、給与を2つの口座に分けて振り込めるようにしている場合があります。たとえば、毎月決まった額だけを貯める口座に振り込み、残りを使う口座に振り込んでもらえれば、銀行の設定をしなくても先取りができます。
できるかどうかは、勤務先の給与の仕組みによって違います。気になる人は、給与の担当に確かめてみてください。
どの方法を選ぶか
4つの方法のどれが合うかは、給与口座の銀行や勤務先で使える仕組みと、貯める口座をどこまで引き出しにくくしたいかで分かれます。
| 方法 | 向いている人 | 確かめること |
|---|---|---|
| 同じ銀行の中で振り替える | 給与口座の銀行に、自動の積立や振替がある人 | 積み立てる日、すぐに引き出せない期間があるか |
| 別の銀行から自動で入金する | 貯める口座を別の銀行にして、引き出しにくくしたい人 | 引落日と入金日、手数料 |
| 財形貯蓄 | 勤務先に制度がある会社員 | 制度の有無、引き出すときの手続き |
| 給与の振込先を分ける | 勤務先が対応している人 | 対応しているか、変更の手続き |
迷ったら、今使っている給与口座の銀行で、自動の積立や振替ができるかを確かめるところから始めると、新しく口座を作らずに済みます。
設定する日は「給料日のすぐあと」に
自動の設定で大切なのは、日付です。給料日より前に積み立ての日が来ると、残高が足りずに積み立てられなかったり、生活費が足りなくなったりします。
- 積み立ての日は、給料日の当日か、その数日後にする
- 給料日が土日や祝日に当たると、振り込まれる日がずれることがあるので、自分の勤務先ではどうなるかを確かめておく
- 家賃やカードの引き落とし日と重なっても困らないよう、積み立てたあとの残高で、その月の引き落としを払えるか確かめる
設定したら、最初の1〜2か月は、積み立ての日に口座を開き、きちんと移っているかを見ておくと、設定のまちがいに早く気づけます。
先取り貯金が続かないときの見直し
先取り貯金が続かない理由は、人によって違います。引き出してしまう、生活費が足りない、使い道が見えない。当てはまる所から直せば十分です。
貯める口座から引き出してしまうなら、額を下げる
月の終わりに生活費が足りなくなり、貯める口座から引き出してしまう。そんなときは、先取りの額が今の家計に対して大きすぎるのかもしれません。額を下げるのは失敗ではありません。引き出さずに続けられる額まで下げて、まずは毎月続くことを優先しましょう。
使う口座のお金が足りないなら、固定費から見直す
先取りの額を下げても足りない場合は、支出を見直すタイミングです。毎月決まって出ていく固定費は、一度見直すと、その後の毎月の支出が減ります。J-FLECの講義資料でも、見直しは固定費から、次に変動費の順をすすめています。
家賃・通信費・保険などの固定費を見直す順番は、次の記事で紹介しています。
変動費の中でも大きくなりやすい食費は、外食や弁当の回数など、手間の少ないところから見直す方法があります。
何に使ったか分からないなら、残高をまとめて見る
使う口座のお金が、何に消えているのか分からない。そんなときは、口座やカードの使い道を、1〜2か月だけでも記録してみると、見直す場所が見つかりやすくなります。
複数の口座の残高や、カードの使い道をまとめて見る方法は、次の記事で紹介しています。
アプリが苦手な人は、手書きの家計簿で、費目ごとの合計だけを書き出す方法もあります。
HIGHTIDEのパヴォ ハウスキーピングブックは、月日が書かれていない手書きの家計簿です。12か月分の予算と収支のページ、月別のクリアポケットに加えて、貯蓄の記録やクレジットカードの使用控えのページもあり、先取りした額とカードで払った額を同じ一冊に書けます。大きさは幅22.0×高さ22.3cmで、正方形に近い形です。
収入や暮らしが変わったら、額を決め直す
転職や昇給、結婚、引っ越しなどで、手取りや家賃が変わったら、先取りの額も決め直すタイミングです。年に1回、たとえばボーナスの月や誕生日など、見直す時期を決めておくと、設定したまま忘れることを防ぎやすくなります。
まとめ
先取り貯金は、給料が入った時点で貯める分を分け、残りでやりくりするやり方です。額に公的な決まりはなく、単身世帯の調査でも、預貯金に回した割合は平均19%ながら人によって大きく違います。手取りから固定費と変動費の見込みを引き、残りの一部から少なめに始めて、続けられたら増やせば足ります。
仕組みで大事なのは日付です。今の給与口座の銀行アプリで自動積立や定額自動振替のメニューを探し、給料日のすぐあとの日付で、引き出さずに済む額を1つ設定するところまで済ませておけば、来月からは何もしなくても貯まり始めます。