「今月もいつの間にかお金が減っている」「家計簿をつけようと思っても、ノートだと続かない」。そんなときに便利なのが、スマートフォンで使える家計簿アプリです。レシートを撮影するだけで記録できたり、銀行口座やクレジットカードと連携して、支出を自動で記録できたりするアプリもあります。
家計簿アプリにはたくさんの種類がありますが、選び方の軸が分かれば、自分に合うアプリは絞りやすくなります。お金をかけずに始めたい人も、口座の連携が不安な人も、確かめる点さえ知っておけば決められます。最初の分かれ目は、支出を自動で取り込むか、自分で書き込むかの違いです。
家計簿アプリの2つのタイプ
家計簿アプリは、支出を記録する方法によって、大きく2つのタイプに分けられます。
自動連携型
銀行口座やクレジットカード、電子マネー、ポイントサービスなどとアプリを連携させて、入出金や利用履歴を自動で取り込むタイプです。
- よいところ: カード払いや口座からの引き落としが自動で記録されるため、入力の手間が少なくなります。複数の口座やカードの残高を、1つのアプリでまとめて確認できます
- 気をつけたいところ: 現金で支払った分は、自分で入力する必要があります。また、口座やカードのログイン情報を登録するため、安全性を確認してから使いたいタイプです。無料プランでは、連携できる数などに制限がある場合もあります
手入力・レシート読み取り型
支出を自分で入力したり、レシートをスマートフォンのカメラで撮影して読み取ったりして記録するタイプです。
- よいところ: 銀行口座などを連携しないため、ログイン情報を登録することに抵抗がある人でも使いやすいタイプです。自分で入力する分、お金の使い方を意識しやすいという面もあります
- 気をつけたいところ: 入力の手間がかかるため、忙しい時期は記録が途切れやすくなります。カード払いや口座からの引き落としも、自分で入力する必要があります
なお、自動連携型のアプリにも、手入力やレシート読み取りの機能がついていることが多くあります。「カード払いは自動連携、現金払いはレシート撮影」のように、組み合わせて使うこともできます。
自分に合うタイプの選び方
どちらのタイプが合うかは、ふだんの支払い方法と、家計簿をつける目的によって変わります。
支払い方法で考える
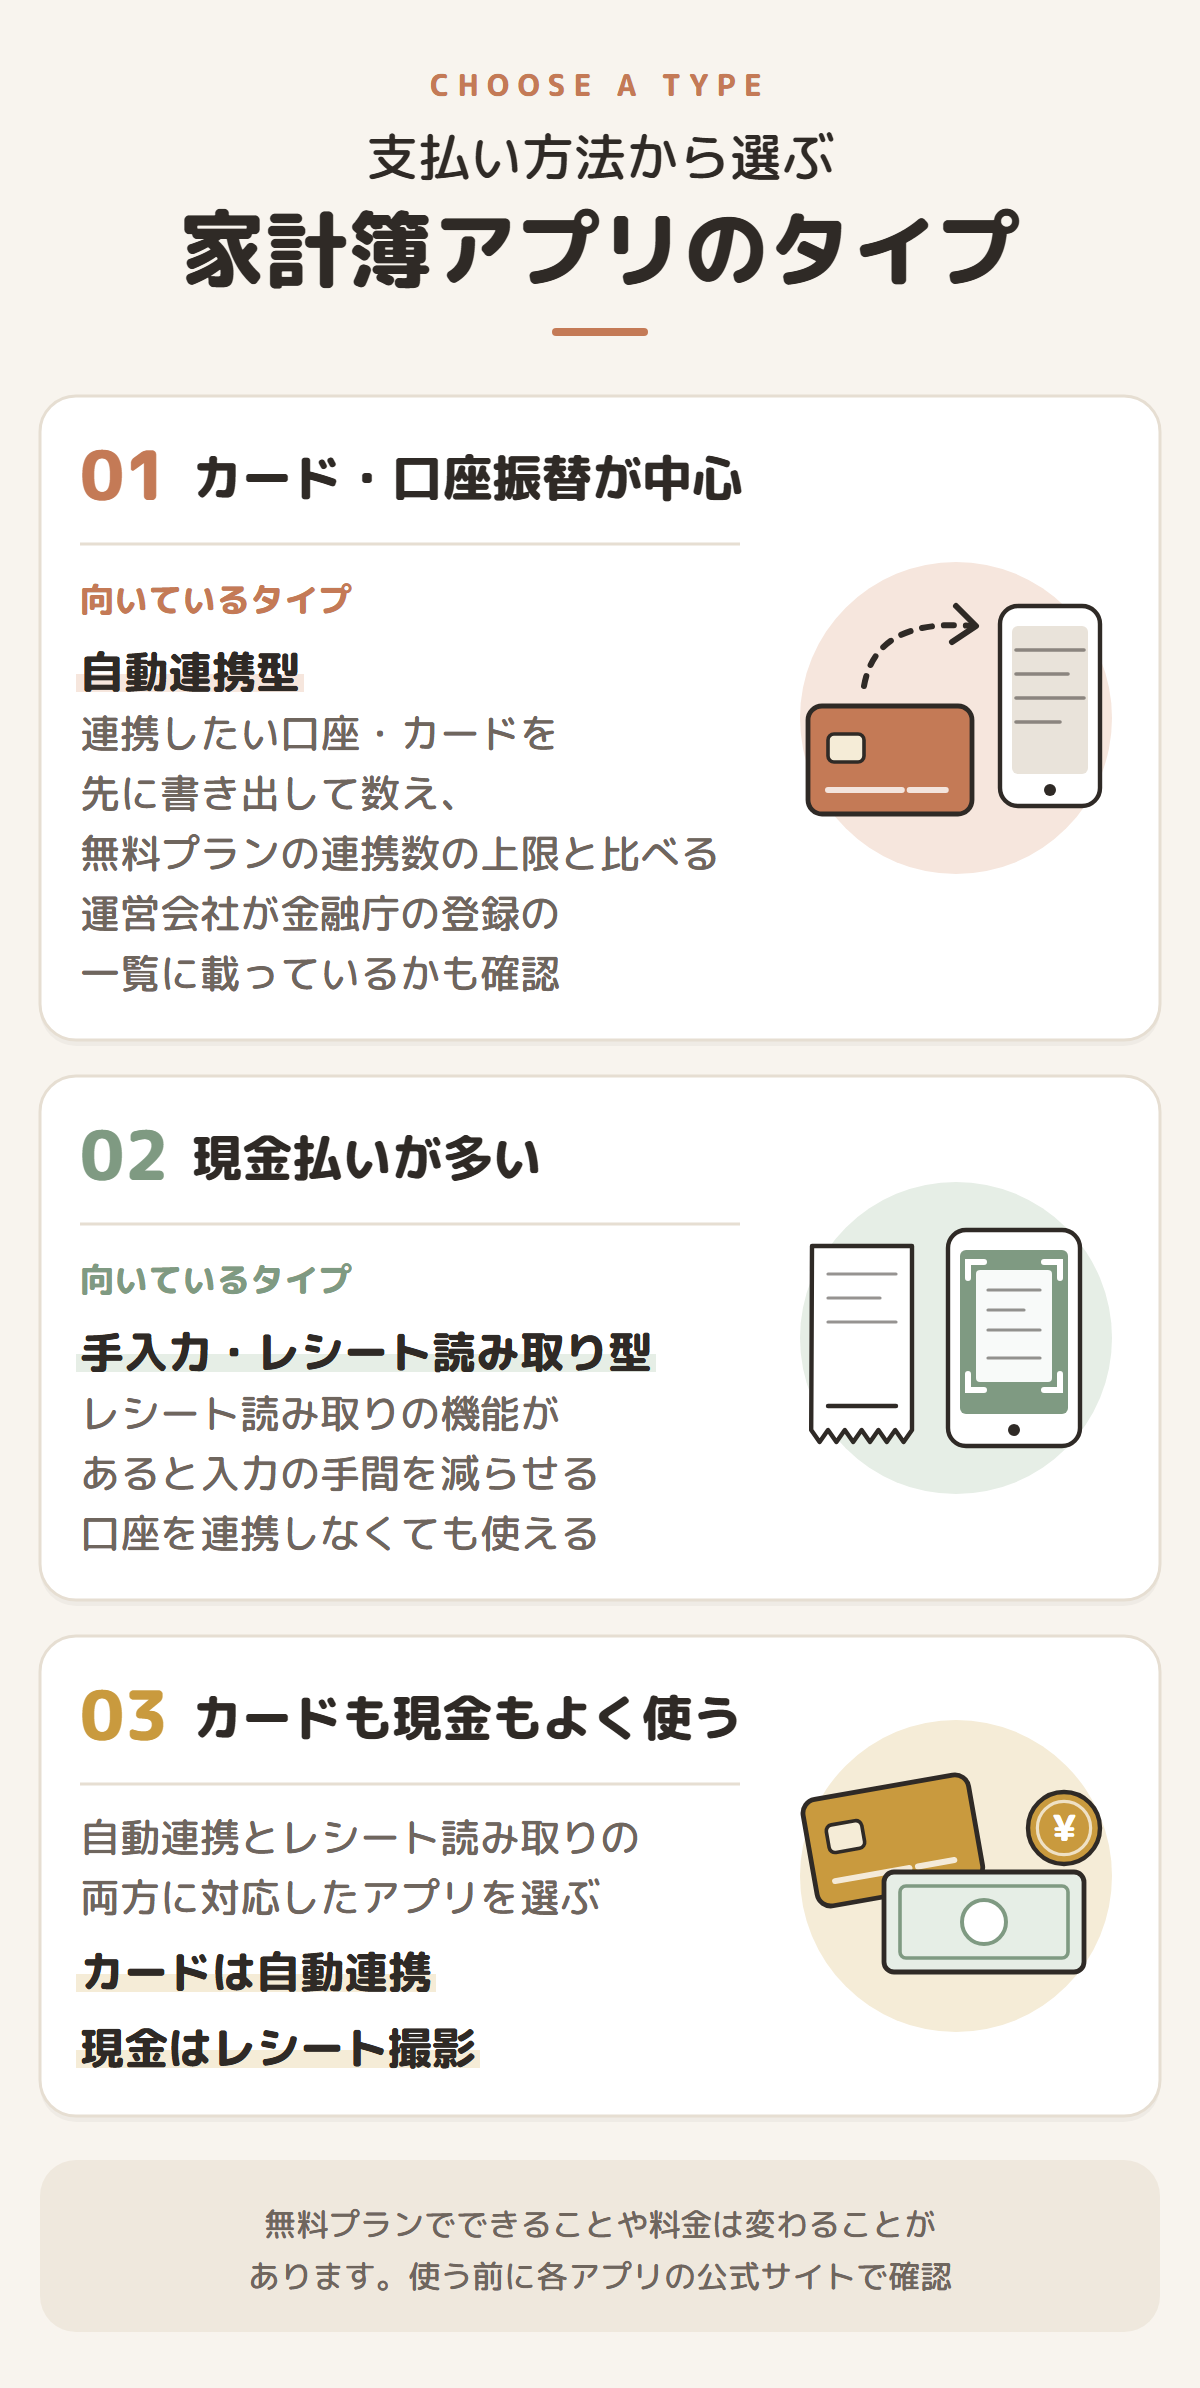
支出のどれだけが自動で記録されるかは、ふだんカードで払うことが多いか、現金が多いかで決まります。
- クレジットカード・電子マネー・口座振替での支払いが多い人: 自動連携型が向いています。支出の多くが自動で記録されるため、入力の手間を大きく減らせます
- 現金での支払いが多い人: 手入力・レシート読み取り型でも十分に使えます。レシート読み取りの機能があるアプリを選ぶと、入力の手間を減らせます
- カードと現金を両方よく使う人: 自動連携と、レシート読み取りの両方に対応したアプリを選ぶと、記録の漏れを減らせます
連携したい口座・カードの数で考える
自動連携型を選ぶ場合は、連携したい銀行口座、クレジットカード、電子マネー、ポイントサービスなどを、先に書き出して数えておきましょう。無料プランでは連携できる数に上限があるアプリもあるため、数によって選ぶアプリが変わることがあります。
目的で考える
家計簿で何を知りたいかによって、記録とグラフだけで足りるのか、予算の設定や残高の一覧まで要るのかが変わってきます。
- 何にいくら使っているかを知りたい: まずは記録と、グラフなどで支出の内訳を確認できる機能があれば十分です
- 予算を決めて使いすぎを防ぎたい: 費目ごとに予算を設定できる機能があると便利です。アプリによっては、予算管理が有料プランの機能になっている場合もあります
- 資産全体を把握したい: 複数の口座やカードの残高をまとめて見たい場合は、連携できる数が多い自動連携型が向いています
主な家計簿アプリの比較
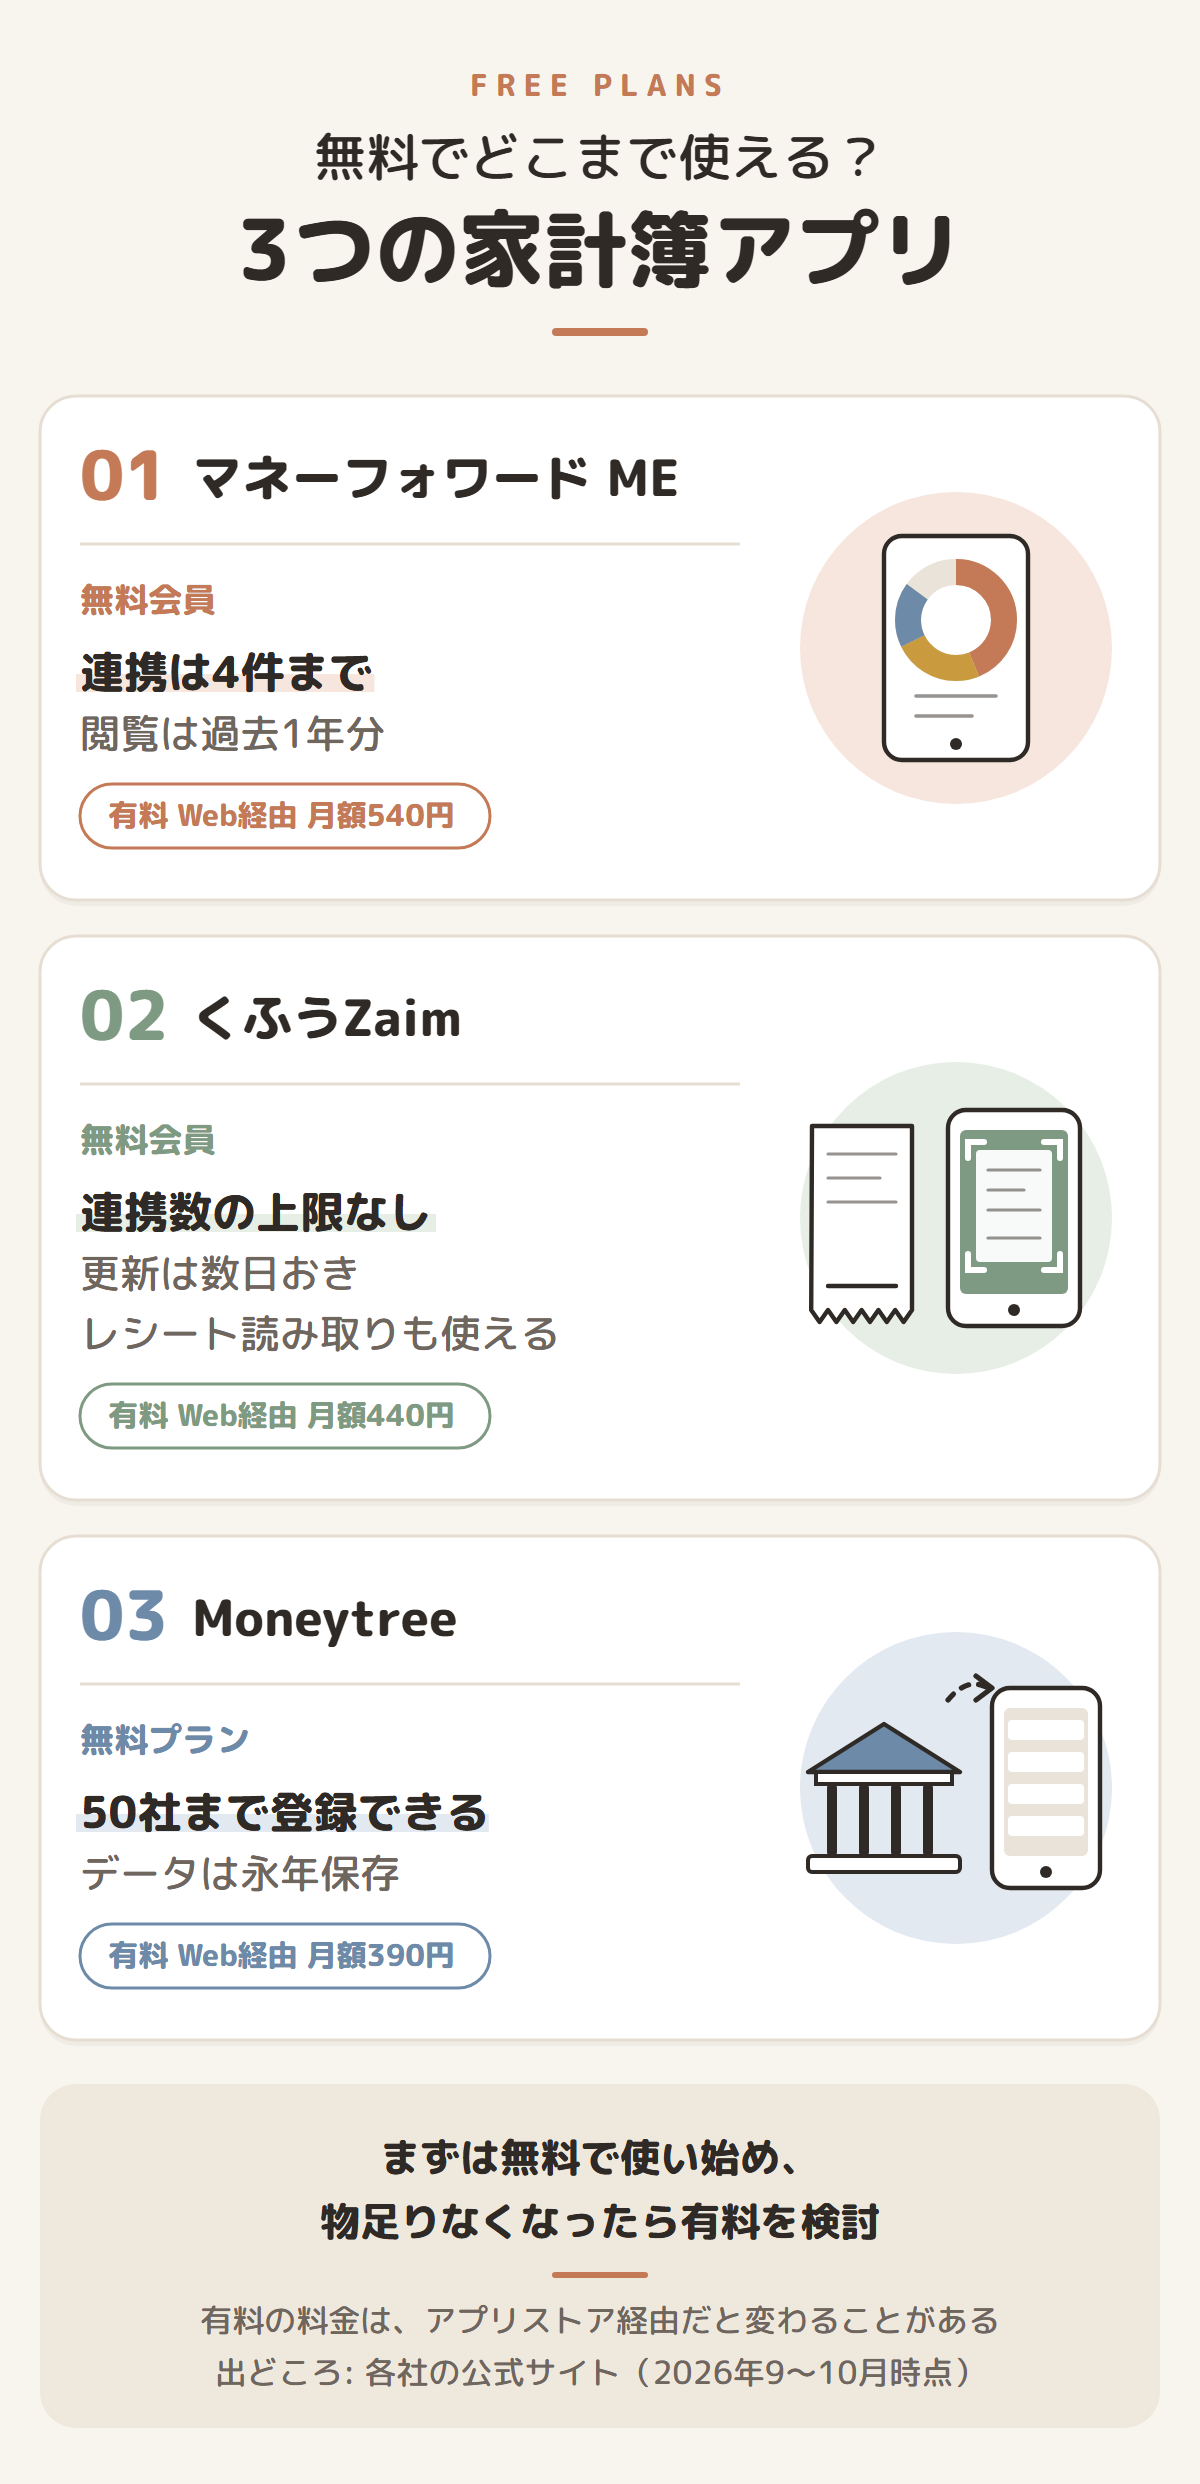
比較されることの多い3つの家計簿アプリについて、各社の公式サイトで確認できる情報(2026年9月時点)をもとに、無料プランでできることと有料プランの料金をまとめます。料金や条件は変わることがあるため、使い始める前に公式サイトで最新の情報を確認してください。
| マネーフォワード ME | くふうZaim | Moneytree | |
|---|---|---|---|
| タイプ | 自動連携型(手入力も可) | 自動連携型(手入力・レシート読み取りも可) | 自動連携型 |
| 無料プランの連携 | 4件まで | 上限なし(更新は数日おき。90日以上ログインがないと連携が一時停止) | 50社まで |
| 無料プランの閲覧期間 | 過去1年分 | 保存の制限なし | 制限なし(データは永年保存) |
| 主な有料プラン | プレミアム(スタンダードコース) | プレミアム | Moneytree Grow |
| 有料プランの料金(Web経由) | 月額540円/年額5,940円 | 月額440円/年額4,378円 | 月額390円/年額3,900円 |
| 有料プランの料金(アプリ経由) | アプリ内に表示される金額 | 月額480円/年額4,800円 | 月額430円/年額4,300円 |
マネーフォワード ME
銀行口座やクレジットカードなどと連携して、家計簿と資産の状況をまとめて確認できるアプリです。
無料会員の場合、金融関連サービスの連携は4件まで、データの閲覧は過去1年分までとなっています(2022年12月に、無料会員の連携上限数が10件から4件に変更されました)。有料のプレミアムサービス(スタンダードコース)では、連携数と閲覧期間の制限がなくなり、自動更新の頻度も高くなります。
連携したい口座やカードが4件以内に収まる人であれば、無料会員でも使いやすいでしょう。5件以上連携したい場合は、有料プランを検討するか、ほかのアプリと比べてみるのがおすすめです。
最新の料金と条件は、マネーフォワード MEの公式サイトで確認できます。
くふうZaim
手入力、レシートの撮影、銀行やカードとの自動連携のいずれにも対応している家計簿アプリです。公式サイトによると、レシートを撮影すると商品名まで記録でき、1,300件以上の金融サービスとの連携に対応しています。
無料でも銀行やカードとの自動連携を使え、連携できる数に上限はありません。ただし、無料会員は連携先の更新が数日おきで、90日以上ログインがない場合は、連携が一時停止されます。有料のプレミアムでは、レシート読み取りの精度が上がる機能や、連携先をいつでも更新できる機能、カテゴリのカスタマイズ、ポイントの有効期限のお知らせ、広告の非表示などが使えます。
現金払いとカード払いの両方をよく使い、レシート撮影も活用したいなら、まず試してみたいアプリです。
最新の料金と条件は、くふうZaimの公式サイトで確認できます。
Moneytree
こちらも銀行口座やクレジットカードなどの情報を自動で取り込む家計簿アプリで、つくりはシンプルです。目を引くのは、無料プランでできることの多さです。公式サイトによると、無料プランでも50社まで金融サービスを登録でき、データは永年保存され、過去のデータも制限なく見られます。
有料の「Moneytree Grow」では、予算管理や収支レポートの機能が追加されます。なお、Moneytree Growの料金は2026年1月31日以降の更新分から改定されています。
連携したい口座やカードが多く、まずは無料で残高や入出金をまとめて確認したい人に向いているアプリです。
最新の料金と条件は、Moneytreeの公式サイトで確認できます。
無料プランと有料プランの違い
家計簿アプリの多くは、無料で基本的な機能を使え、より便利な機能を有料プランで提供しています。
有料プランを検討したほうがよい人
有料プランに替える理由になるのは、連携の数や見返せる期間など、無料の範囲で足りないものが出てきたとき。当てはまるものがなければ、無料のままで困ることは少ないはずです。
- 無料プランの連携数を超える口座やカードを連携したい人: 無料プランの上限に収まらない場合は、有料プランにするか、上限の多いアプリを選ぶ必要があります
- 過去のデータを長く見返したい人: 無料プランでは閲覧できる期間が限られているアプリもあります
- 予算管理やレポートなどの機能を使いたい人: アプリによっては、予算やレポートの機能が有料プランに含まれています
- 広告を非表示にしたい人: 無料プランでは広告が表示されるアプリもあります
一方で、「支出を記録して、何にいくら使っているかを知りたい」という目的であれば、無料プランで足りる場合があります。まずは無料で使い始めて、物足りなくなったら有料プランを検討する、という順番がおすすめです。
料金は申し込み方法で変わることがある
有料プランの料金は、Webサイトから申し込むか、App StoreやGoogle Playのアプリから申し込むかによって、金額が変わることがあります。たとえば、くふうZaimの公式サイトでは、プレミアムの料金をWeb経由なら月額440円、アプリストア経由なら月額480円としています。また、多くのアプリで、月払いより年払いのほうが1か月あたりの料金は安くなります。
家計簿アプリの有料プランも、毎月かかる固定費の一つです。使い始めたら、本当に使っている機能に対して料金が見合っているか、ときどき見直しましょう。
口座連携の安全性の確認方法
銀行口座やクレジットカードを連携するときに気になるのが、安全性です。安全性は、制度の面からも確かめられます。
銀行口座の情報を取得するには金融庁の登録が必要
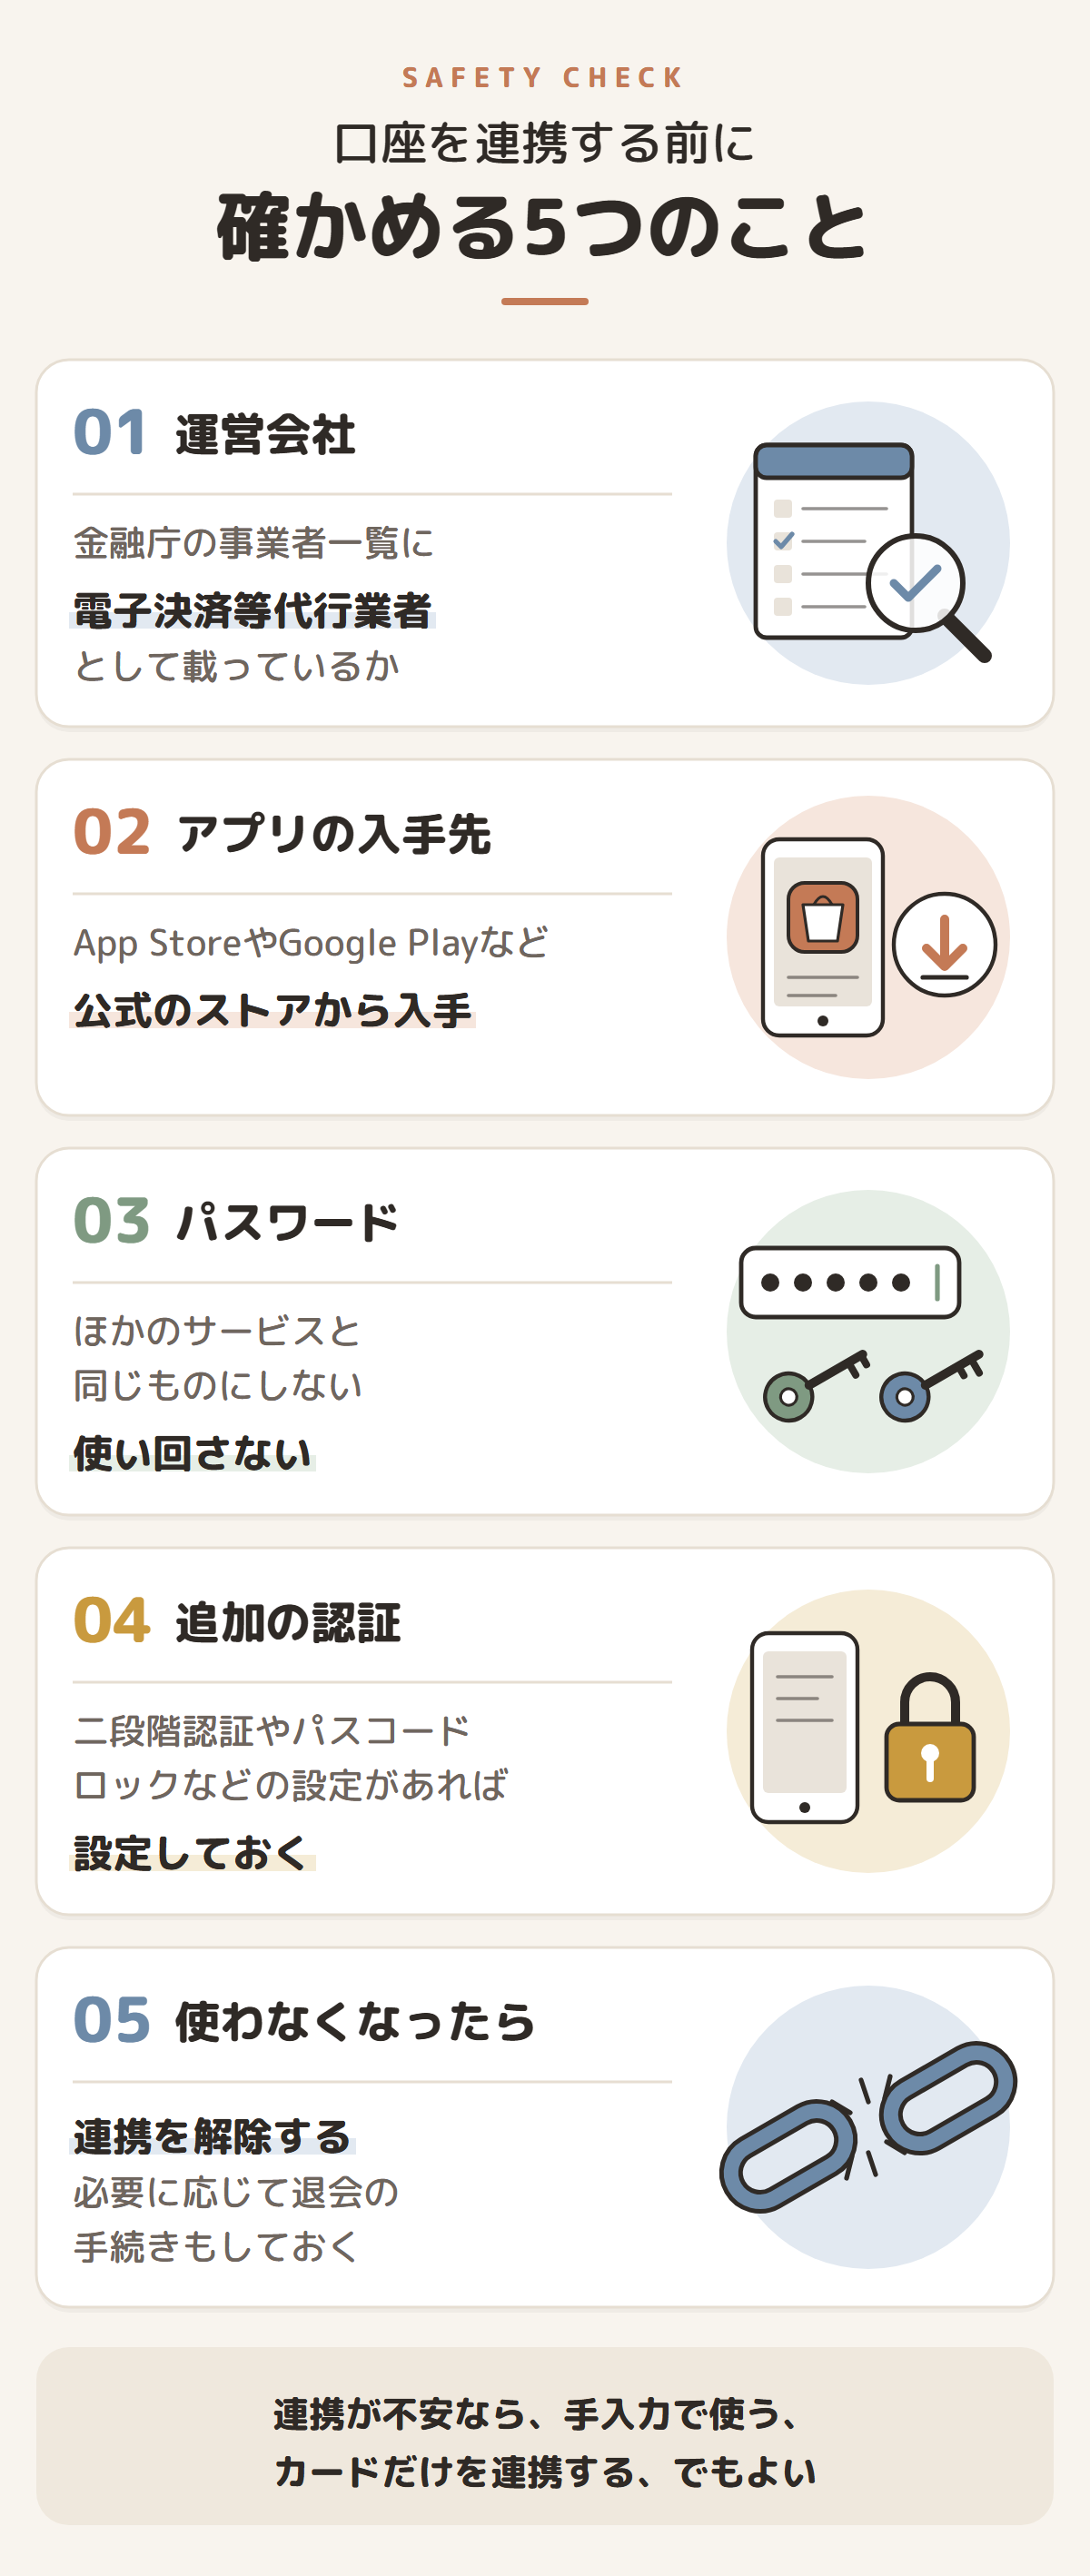
銀行口座の残高や入出金の履歴を、利用者に代わって銀行から取得し、利用者に提供するサービスは、銀行法で「電子決済等代行業」と定められています。家計簿アプリのように銀行口座と連携するサービスを提供する事業者は、原則として、内閣総理大臣(金融庁)の登録を受ける必要があります。
また、電子決済等代行業者は、サービスを提供する前に銀行と契約を結ぶことが求められています。この契約には、利用者に損害が生じた場合の責任の分担や、利用者の情報を適切に扱うための安全管理に関する事項が含まれます。
登録されている事業者は一覧で確認できる
電子決済等代行業者として登録されている事業者の一覧は、金融庁の「免許・許可・登録等を受けている事業者一覧」で公表されています。財務局のサイトからも確認できます。銀行口座と連携するアプリを使う前に、アプリを運営している会社が一覧に載っているかを確認しておくと安心です。
自分でできる安全対策
運営会社の登録を確かめたあとは、使う側の設定や習慣で、口座の情報を守りやすくできます。
- 公式のアプリストアからダウンロードする: アプリは、App StoreやGoogle Playなどの公式のストアから入手しましょう
- パスワードを使い回さない: 家計簿アプリには、ほかのサービスとは別のパスワードを設定します
- 追加の認証設定があれば使う: アプリに二段階認証やパスコードロックなどの設定がある場合は、設定しておくと、スマートフォンを紛失したときなどのリスクを減らせます
- 使わなくなったら連携を解除する: アプリを使わなくなったときは、連携を解除し、必要に応じて退会の手続きをしておきましょう
口座を連携することにどうしても不安がある場合は、手入力・レシート読み取り型で使う、クレジットカードだけを連携する、といった使い方もできます。
運営者の場合:楽天家計簿で収支を確認
わたしは、楽天家計簿というアプリを使っています。楽天市場で買った物や、楽天ペイで払った物がそのまま連携されるのが、選んだ理由です。楽天のほかのサービスとも連携できます。
使い方は、おもに収支の確認です。お金の出入りが分かりやすく、楽天での支払いを1つのアプリでまとめて見られるのが便利です。楽天ペイで払った物も、どこで使ったかまで分かります。ポイントの貯まり方も見やすく、明細は自動で分類されるので、手で入力する手間もあまりかかりません。それでいて、無料で使えます。
楽天家計簿は、上で比べた3つのアプリには入れていませんが、楽天のサービスをよく使う人には候補になります。App Store の説明(2026年10月時点)では、次のような特徴が挙げられています。
- 楽天カード・楽天銀行・楽天証券・楽天ポイントのほか、他社の銀行口座やサービスとも連携できる(1,000以上のサービスに対応。2025年4月時点)
- 明細を自動で分類し、分類を直すと、次から学習して反映する
- 無料で連携できる数は、楽天のサービスが無制限、楽天銀行と他社の銀行が1口座ずつ、他社の金融サービスが3口座まで
- プレミアムプラン(月額500円・年額5,000円)にすると、連携が無制限になり、広告の一部が表示されなくなる
楽天カードを使っている人は、カードの利用明細も楽天家計簿につなげて、収支と一緒に見られます。
(PR)楽天カード
家計簿アプリを続けるコツ
家計簿アプリは、使い始めることより、続けることのほうが難しいものです。続けるためのコツは、次のとおりです。
- 最初から細かく分類しない: 費目を細かく分けすぎると、入力や確認が面倒になります。最初は「食費」「日用品」「固定費」など、大まかな分類から始めて、必要に応じて増やしていけば十分です
- 1円単位で合わせようとしない: 記録の漏れや、残高のずれが少しあっても気にしすぎないことが大切です。「だいたい何にいくら使っているか」が分かれば、家計簿の目的は十分に果たせます
- 記録する時間を決める: 手入力やレシート撮影は、「帰宅したら」「寝る前に」など、タイミングを決めておくと習慣にしやすくなります
- 月に1回はふり返る: 毎日の記録より大切なのが、月に1回の振り返りです。先月と比べて増えた費目がないか、使いすぎた費目がないかを見ます
- 固定費の見直しにつなげる: 家計簿アプリで毎月の支出を見ると、通信費やサブスクなど、毎月決まって出ていくお金が分かりやすくなります。固定費は一度見直すと効果が続きやすいため、節約の第一歩として取り組みやすいポイントです
固定費を見直す順番は、次の記事で紹介しています。
紙の明細や領収書などの書類を、いつまで取っておくかの目安は、次の記事で紹介しています。
家計簿アプリは、つけること自体が目的ではなく、お金の使い方を知って、暮らしに合った使い方を考えるための道具です。
まとめ
アプリ選びの分かれ目は、カード払いが多いか現金が多いかと、連携したい口座・カードの数です。その数が無料プランの上限に収まれば、お金をかけずに始められます。銀行口座をつなぐ前に、運営会社が金融庁の電子決済等代行業者の一覧に載っているかだけは見ておきます。
使い始める前に、ふだん使っている銀行口座・クレジットカード・電子マネーを書き出して数えてみてください。4件以内ならマネーフォワード MEの無料会員でも足り、それより多ければ、連携数の上限がゆるいくふうZaimかMoneytreeの無料プランが候補に残ります。